
Inflação caiu, mas os preços continuam altos? Entenda a diferença entre inflação menor, deflação e como o custo de vida afeta seu orçamento.
Inflação caiu, mas os preços continuam altos? Entenda o que acontece com seu bolso
Publicado em: 23/09/2026
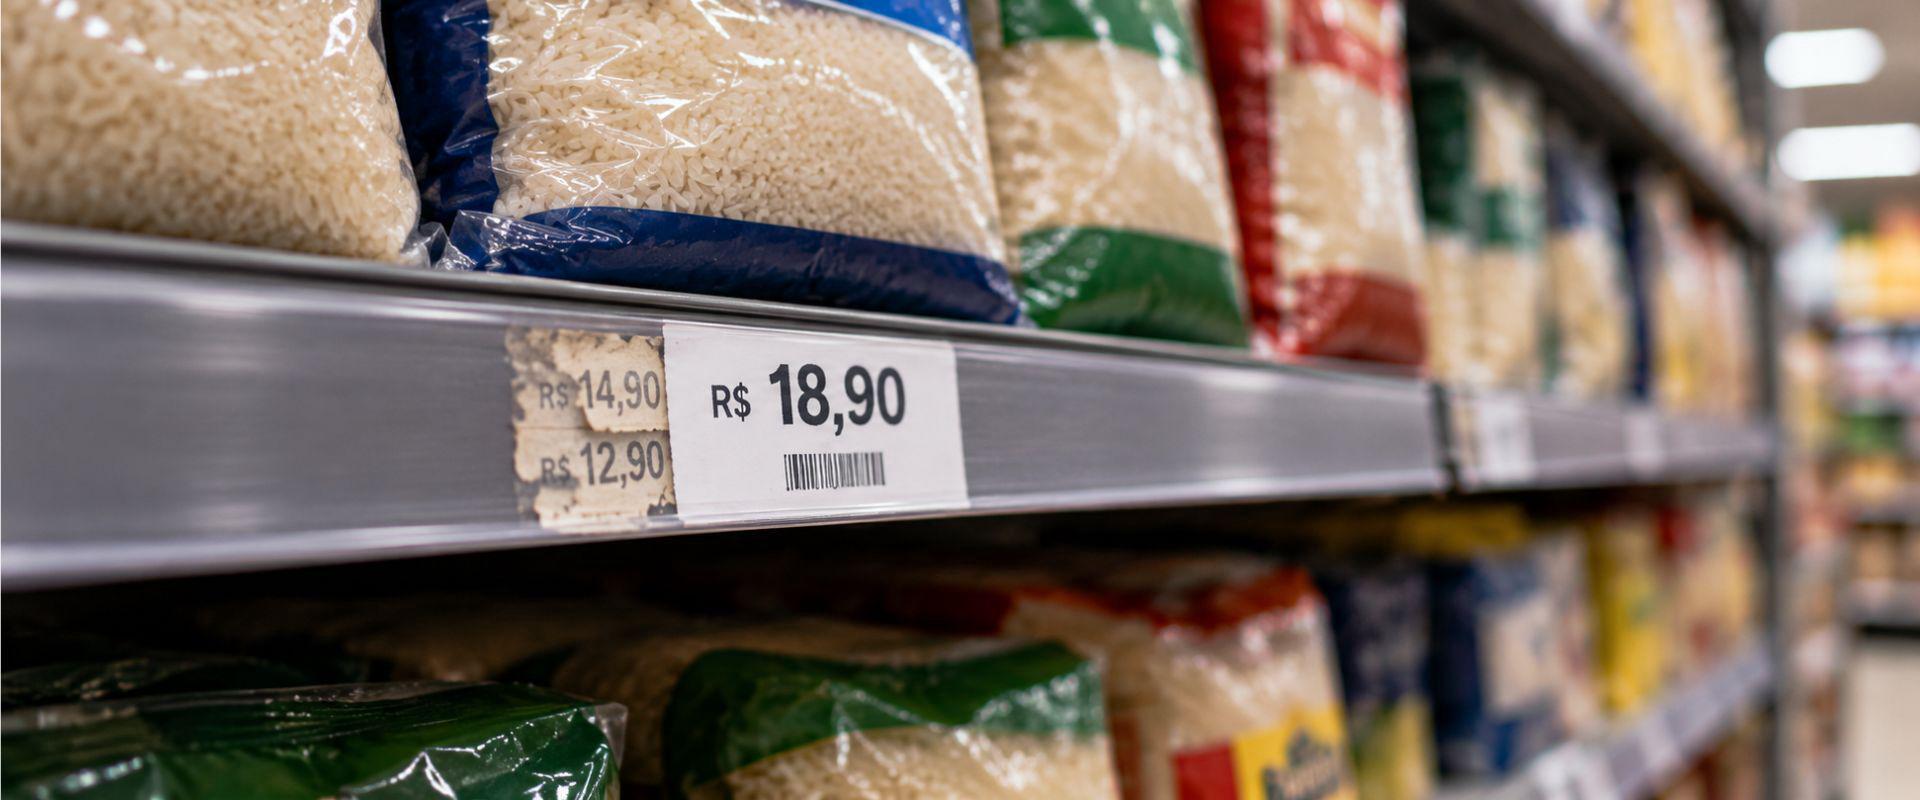
Você ouve no noticiário que a inflação caiu, mas chega ao supermercado e continua achando a compra cara. O aluguel pesa no orçamento, o transporte e os medicamentos consomem parte importante da renda, e o salário parece render menos do que alguns anos atrás.
Isso acontece porque inflação menor não significa necessariamente preços menores. Em muitos casos, significa apenas que os preços estão aumentando mais devagar. E mesmo quando há queda média dos preços em determinado mês, isso não faz com que tudo volte ao valor que tinha antes.
Em agosto de 2026, por exemplo, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) registrou variação de -0,32%. No mesmo período, porém, o índice ainda acumulava alta de 3,11% no ano e 4,22% em 12 meses, segundo o IBGE.
Esse contraste ajuda a entender por que os preços continuam altos mesmo quando surgem notícias de queda da inflação.
Inflação cair não significa que os preços voltaram ao que eram antes
Imagine um produto que custava R$ 10.
Depois de alguns aumentos, ele passou a custar R$ 12.
Se a inflação desacelerar nos meses seguintes, isso não significa que esse produto voltará automaticamente aos R$ 10. Ele pode continuar custando R$ 12 ou até subir para R$ 12,20.
A diferença é que o aumento ficou menor.
É justamente aí que costuma surgir a confusão. Quando ouvimos que a inflação caiu, é natural imaginar que os preços também deveriam cair. Mas são coisas diferentes.
Os aumentos que já aconteceram podem permanecer incorporados aos preços. Para aquele produto voltar de R$ 12 para R$ 10, seria necessário haver uma redução efetiva no seu preço.
Por isso, uma desaceleração da inflação pode ser uma notícia positiva para o orçamento sem produzir imediatamente a sensação de que as coisas ficaram baratas.
Anúncio
O que o IPCA realmente mede?
O IPCA é o principal indicador oficial de inflação utilizado no Brasil. Ele é calculado pelo IBGE a partir da variação dos preços de uma cesta de produtos e serviços consumidos pelas famílias.
Essa cesta considera gastos como alimentação, habitação, transporte, saúde, educação, vestuário e outros itens presentes no dia a dia. O próprio IBGE utiliza informações sobre os hábitos de consumo das famílias para definir o peso dos produtos e serviços no cálculo.
Mas existe um detalhe importante: o índice representa uma média ponderada.
Isso quer dizer que os preços não precisam se comportar todos da mesma maneira.
Enquanto um alimento pode ficar mais barato, outro pode subir. A conta de energia pode cair em determinado período, enquanto alguma despesa com transporte aumenta. No fim, o IPCA reúne esses diferentes movimentos em um único indicador.
É por isso que a inflação divulgada pelo IBGE nem sempre parece igual àquela que cada pessoa percebe quando paga suas próprias contas.
Inflação menor e deflação não são a mesma coisa
Outra dúvida comum aparece quando os termos inflação e deflação são usados no noticiário.
Se a inflação passa, por exemplo, de 5% para 4%, ainda existe aumento médio dos preços. O ritmo desse aumento apenas ficou menor.
A deflação, por sua vez, acontece quando o índice registra uma variação negativa no período analisado.
Foi o que ocorreu com o IPCA em agosto de 2026: a variação mensal ficou em -0,32%. Isso, porém, não quer dizer que todos os produtos e serviços ficaram mais baratos, muito menos que os aumentos dos meses e anos anteriores desapareceram.
Um mês de deflação também não significa que haverá quedas contínuas nos meses seguintes.
Por isso, ao ler que houve deflação, vale observar qual período está sendo analisado e evitar concluir que toda a cesta de consumo ficou mais barata.
Por que o supermercado pode continuar caro?
O supermercado talvez seja um dos melhores exemplos da diferença entre o índice oficial e aquilo que percebemos no cotidiano.
Uma família não compra “a inflação média”. Ela compra arroz, feijão, café, carne, leite, frutas, produtos de limpeza e vários outros itens.
E cada um deles pode seguir um caminho diferente.
O preço de um alimento pode cair depois de uma boa safra. Outro pode subir por causa de problemas climáticos. Combustível, transporte, câmbio, custos de produção, impostos, oferta e procura também podem influenciar o valor que chega à prateleira.
Além disso, quando um produto já passou por vários aumentos, uma queda pequena pode não ser suficiente para levá-lo ao valor que o consumidor se lembra de pagar alguns anos antes.
Imagine algo que custava R$ 20, passou para R$ 30 e depois caiu para R$ 28.
Houve redução recente no preço. Ainda assim, ele continua bem acima dos R$ 20 que serviam como referência para aquela família.
É por situações assim que as pessoas podem ouvir que determinados preços estão caindo e continuar sentindo o supermercado pesar no orçamento.
Cada família percebe o custo de vida de um jeito
O IPCA é muito útil para acompanhar a inflação do país, mas não reproduz exatamente o orçamento de cada casa.
Pense em duas famílias com a mesma renda.
Uma delas pode gastar uma parte maior do salário com aluguel, alimentação e transporte. A outra pode morar em imóvel próprio, mas ter gastos maiores com medicamentos, escola ou outros serviços.
Mesmo diante do mesmo índice oficial, o impacto sobre essas famílias não será necessariamente igual.
Se justamente os produtos e serviços mais importantes para uma casa aumentarem, aquela família poderá perceber uma pressão maior no orçamento.
Isso não significa que o IPCA esteja errado. O índice cumpre outra função: acompanhar o comportamento de uma cesta representativa de consumo.
O IBGE também calcula o INPC, voltado às famílias com rendimentos de 1 a 5 salários mínimos cuja pessoa de referência é assalariada, nas áreas urbanas abrangidas pelo sistema de índices do instituto. O indicador ajuda a acompanhar a variação de preços para famílias de menor renda, mas também representa uma média e não reproduz exatamente os gastos de cada casa.
Por isso, além de acompanhar a inflação oficial, vale observar como as principais despesas da sua própria família estão mudando.
Os aumentos acumulados ajudam a explicar a sensação de preços altos
Olhar apenas o resultado de um mês pode esconder boa parte da história.
Se supermercado, aluguel, transporte e outras despesas foram aumentando durante vários anos, esses valores podem ter criado um novo nível de gastos para a família.
Voltemos a um exemplo simples.
Uma despesa que era de R$ 100 passou para R$ 120. Se ela ficar estável durante alguns meses, deixará de subir naquele período — mas a família ainda estará pagando R$ 20 a mais do que pagava antes.
Agora imagine esse efeito acontecendo em várias despesas ao mesmo tempo.
Mesmo com uma inflação mais baixa, o orçamento pode continuar apertado porque a renda precisa sustentar preços que já acumularam aumentos anteriores.
Além disso, algumas contas seguem condições próprias. O aluguel pode ter reajuste previsto em contrato. A energia elétrica depende de tarifa, consumo e outros componentes. Passagens podem passar por reajustes específicos. Medicamentos também não acompanham necessariamente o mesmo movimento dos alimentos.
Por isso, o custo de vida de uma família não muda exatamente na mesma velocidade de um único indicador econômico.
Quando a renda não acompanha os preços, o poder de compra diminui
Uma das formas mais fáceis de perceber os efeitos da inflação é comparar o que determinada quantia consegue comprar ao longo do tempo.
Se os preços aumentam e a renda não cresce na mesma proporção, sobra menos dinheiro depois de pagar as mesmas necessidades.
Uma família pode continuar recebendo um salário parecido, mas passar a gastar uma parcela maior dele com supermercado, moradia, transporte, escola ou medicamentos.
Esse é o efeito da perda de poder de compra.
E uma queda no ritmo da inflação não recupera imediatamente essa diferença.
Se as despesas essenciais cresceram mais do que a renda durante determinado período, o orçamento continuará convivendo com essa pressão até que haja mudanças nos preços, na renda ou na organização dos gastos.
Por isso, além de perguntar “quanto está a inflação?”, pode ser útil fazer outra conta:
qual parcela da minha renda está sendo consumida hoje pelas despesas essenciais?
Essa comparação mostra com mais clareza o que realmente mudou dentro de casa.
Como reorganizar o orçamento quando as despesas continuam altas?
Quando praticamente toda a renda já está comprometida, ouvir apenas “corte gastos” pode ajudar pouco.
O primeiro passo é entender para onde o dinheiro está indo.
Compare alguns meses de supermercado, conta de luz, transporte, aluguel e outros gastos recorrentes. Veja quais despesas realmente cresceram e quanto elas passaram a representar da renda.
No cartão, não olhe somente o valor final da fatura. Observe quais compras e parcelas estão formando aquele total.
Também pode haver espaço para comparar preços de produtos consumidos com frequência e substituir alguns itens quando existir uma alternativa que realmente faça sentido para sua família.
Não se trata de eliminar tudo o que não é absolutamente essencial. A ideia é descobrir onde existe margem de ajuste e onde não existe.
Esse cuidado também vale para parcelas assumidas no passado.
Uma prestação que cabia no orçamento dois anos atrás pode ter ficado pesada se supermercado, transporte, aluguel e outras contas passaram a consumir uma parcela maior da renda.
O orçamento precisa ser analisado considerando os preços e a renda de hoje, e não apenas a realidade de quando aquela dívida ou compra foi assumida.
E quando o custo de vida começa a dificultar o pagamento das dívidas?
A inflação, sozinha, não significa que uma pessoa ficará inadimplente.
Mas, quando despesas essenciais passam a ocupar uma fatia maior da renda, pode sobrar menos dinheiro para cartão, empréstimos, parcelas e dívidas antigas.
Imagine uma família que conseguia separar R$ 500 por mês para pagar compromissos financeiros.
Se alimentação, transporte, moradia e outras necessidades passarem a consumir mais R$ 200 da renda, aquela mesma parcela de R$ 500 pode deixar de caber com a mesma facilidade.
Quando algumas dívidas formais já não se encaixam no orçamento, vale verificar se existem possibilidades de reorganização.
Na QueroQuitar, a consulta do CPF é gratuita e permite verificar ofertas disponíveis para dívidas de empresas parceiras. Isso não significa que todas as dívidas aparecerão ou que haverá uma proposta disponível para todas as pessoas.
Se houver uma oferta, não olhe apenas para o tamanho do desconto ou para uma parcela aparentemente menor.
Confira quanto será necessário pagar de entrada, qual será o prazo e, principalmente, se as próximas parcelas conseguem conviver com supermercado, moradia, transporte, medicamentos e as demais despesas do mês.
Renegociar e assumir uma prestação que continua não cabendo no orçamento pode apenas levar o problema para os meses seguintes.
Perguntas frequentes sobre inflação e preços
Se a inflação caiu, por que os preços continuam altos?
Porque a inflação pode ter diminuído depois de vários aumentos anteriores. Os preços podem permanecer em um nível elevado mesmo quando passam a subir mais devagar.
Inflação menor significa que os preços vão cair?
Não necessariamente. Inflação menor pode representar apenas uma desaceleração no ritmo de aumento. Para que o nível médio dos preços apresente queda no período analisado, é necessário que ocorra deflação.
Qual é a diferença entre inflação e deflação?
A inflação representa o aumento médio dos preços em determinado período. A deflação representa uma variação média negativa. Em nenhum dos casos isso significa que todos os produtos e serviços tiveram exatamente o mesmo comportamento.
Por que meu supermercado pode ficar mais caro que a inflação?
Porque cada produto possui sua própria variação de preço e cada família tem hábitos de consumo diferentes. Alguns alimentos podem aumentar mesmo quando o índice geral está desacelerando ou registra queda no mês.
Conclusão

Quando você ouve que a inflação caiu, não espere necessariamente que supermercado, aluguel e outras despesas voltem imediatamente aos valores de alguns anos atrás.
Os preços podem ter acumulado aumentos e depois apenas passar a subir mais devagar. Em determinados meses, pode até haver deflação, mas isso também não significa que todos os itens ficaram mais baratos.
Além disso, o IPCA representa uma média. Cada família percebe o custo de vida de acordo com aquilo que realmente consome e com a parcela da renda destinada a essas despesas.
Se alimentação, moradia, transporte e outras necessidades passaram a ocupar uma parcela maior do salário, revisar o orçamento ajuda a entender quais compromissos ainda cabem e quais precisam ser reorganizados.
Quer entender melhor como inflação, crédito e outras mudanças na economia afetam seu orçamento? Continue no blog da QueroQuitar e confira outros conteúdos de educação financeira para cuidar melhor do seu dinheiro.
Anúncio

 Whatsapp
