
Consignado privado ou empréstimo pessoal? Compare juros, CET e riscos para CLT. Veja opções e simule pela QueroCrédito.
Consignado privado ou empréstimo pessoal: qual compensa mais para quem tem carteira assinada?
Publicado em: 18/11/2026
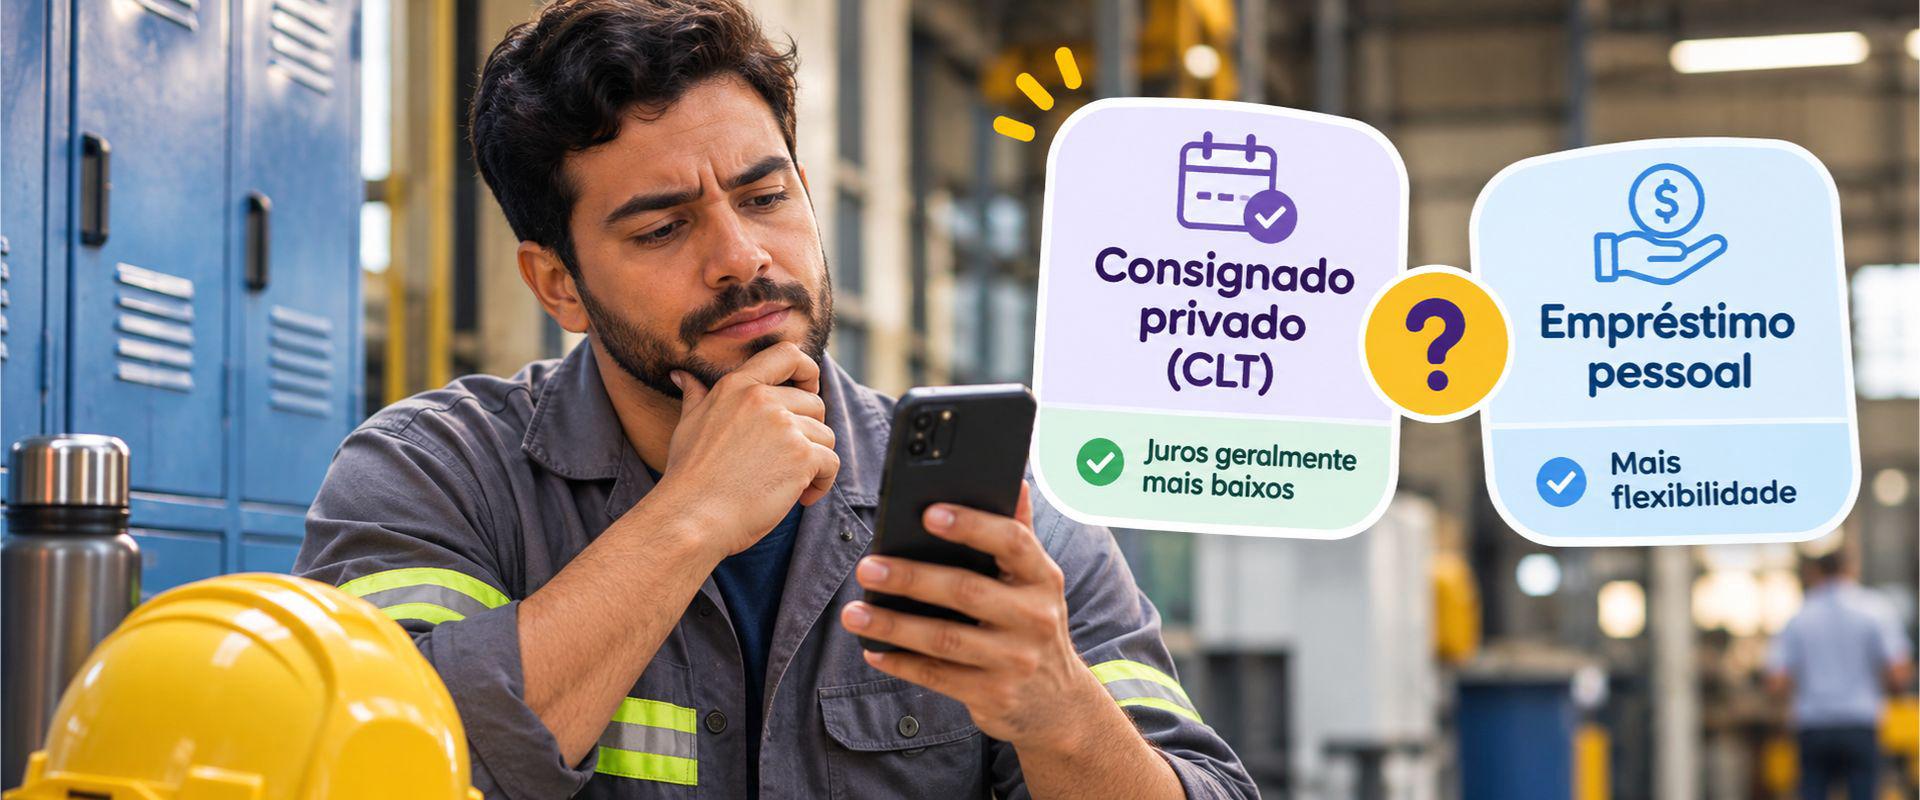
Quem trabalha com carteira assinada e precisa de dinheiro emprestado pode encontrar duas opções bastante diferentes: o empréstimo pessoal e o consignado privado, também conhecido como Crédito do Trabalhador.
À primeira vista, os dois parecem resolver o mesmo problema. Você recebe um valor agora e devolve em parcelas. Mas a diferença na forma de pagamento pode mudar bastante os juros e o custo final.
O consignado privado costuma ser mais barato que o empréstimo pessoal tradicional para trabalhadores CLT, porque as parcelas são descontadas diretamente do salário. Mesmo assim, a melhor escolha depende das taxas oferecidas, do prazo e do quanto cada prestação compromete seu orçamento.
Antes de contratar, vale comparar as alternativas. Na QueroCrédito, uma iniciativa da QueroQuitar, você pode simular opções de empréstimo de parceiros financeiros e verificar as condições disponíveis para o seu perfil.
Consignado privado e empréstimo pessoal: qual é a diferença?
A principal diferença está na forma como o empréstimo é pago.
No empréstimo pessoal tradicional, a instituição financeira libera o dinheiro e o consumidor devolve o valor em parcelas, geralmente por boleto, débito em conta ou outra forma prevista no contrato.
Como essa modalidade normalmente não possui desconto direto em folha nem uma garantia específica, o risco para quem empresta tende a ser maior. Isso pode resultar em juros mais elevados.
Já no consignado privado, as parcelas são descontadas diretamente da remuneração de quem possui vínculo de trabalho elegível.
Essa característica reduz parte do risco da operação e pode permitir taxas mais competitivas.
O Crédito do Trabalhador é uma modalidade de consignado que ampliou o acesso ao crédito com desconto em folha para trabalhadores formais.
Entretanto, ter carteira assinada não garante aprovação. As instituições financeiras analisam o vínculo de emprego, a margem disponível e os demais critérios da operação.
Anúncio
Qual tem juros menores: consignado CLT ou empréstimo pessoal?
Em geral, o consignado privado apresenta taxas inferiores às do empréstimo pessoal sem garantia. Essa vantagem, porém, precisa ser confirmada nas propostas disponíveis para cada consumidor.
Duas instituições podem oferecer juros diferentes para o mesmo valor. Além disso, uma parcela menor nem sempre representa economia.
Imagine que você queira contratar R$ 3 mil.
Uma proposta pode ter juros menores, mas exigir um prazo mais longo. Outra pode apresentar parcelas maiores e terminar antes.
Para descobrir qual compensa, é preciso comparar não apenas os juros, mas também o valor total que será devolvido.
O que é o Custo Efetivo Total (CET)?
O Custo Efetivo Total (CET) reúne os juros, tributos, tarifas e outros custos envolvidos na contratação.
É uma das informações mais importantes para comparar empréstimos.
Antes de aceitar uma oferta, confira:
Quanto será liberado para você.
Qual é o CET da operação.
Qual será o valor de cada parcela.
Durante quantos meses o pagamento continuará.
Quanto você pagará no total.
Compare, preferencialmente, propostas com o mesmo valor liberado e prazo semelhante.
A melhor taxa de juros anunciada não significa, necessariamente, o menor custo final.
Consignado CLT pode ter juros de até 1,99% ao mês?
As regras do Crédito do Trabalhador passaram por mudanças em junho de 2026, incluindo a possibilidade de utilizar parte do FGTS como garantia.
Segundo o Ministério da Fazenda, determinadas operações elegíveis do programa contratadas com essas garantias estão sujeitas ao limite de juros de 1,99% ao mês.
Esse limite não deve ser confundido com uma taxa oferecida automaticamente a todos os trabalhadores.
Quem contrata o consignado sem utilizar essa garantia pode encontrar condições diferentes, conforme a instituição financeira.
Preciso oferecer meu FGTS como garantia?
Não. O uso do FGTS como garantia no Crédito do Trabalhador é facultativo.
O trabalhador pode decidir se deseja oferecer parte do saldo e das verbas rescisórias permitidas pelas regras da modalidade.
Isso não significa sacar o FGTS no momento da contratação. A garantia poderá ser utilizada nas situações previstas no contrato e na regulamentação.
É importante também não confundir essa operação com a antecipação do saque-aniversário do FGTS. Na antecipação, o empréstimo é pago com valores de saques-aniversário futuros; no consignado CLT, o pagamento ocorre normalmente por desconto na remuneração.
São produtos diferentes e devem ser comparados separadamente.
Quando o consignado privado compensa mais?
O consignado merece atenção principalmente quando seu custo total é menor e a parcela cabe com segurança no orçamento.
Para trocar uma dívida cara por outra mais barata
Se você está pagando juros elevados no cartão de crédito, cheque especial ou empréstimo antigo, pode valer a pena verificar uma opção de crédito com custo inferior.
Mas essa troca só faz sentido quando a economia é real.
Antes de contratar outro empréstimo, confira o valor necessário para quitar a dívida anterior e compare com tudo o que pagará na nova operação.
Também é importante verificar se o credor atual oferece uma renegociação vantajosa.
Para ter mais previsibilidade no pagamento
Como a prestação é descontada diretamente do salário, o consignado permite saber quanto da remuneração estará comprometido mensalmente.
Isso pode facilitar o planejamento e reduzir o risco de esquecer uma parcela enquanto houver desconto regular em folha.
Por outro lado, o dinheiro já chega reduzido à sua conta. Portanto, é essencial considerar as demais despesas antes de assumir o compromisso.
Quando existe uma boa proposta com desconto em folha
Se você possui vínculo CLT elegível e margem disponível, vale conferir as opções de empréstimo consignado CLT na QueroCrédito.
A simulação permite iniciar a busca por ofertas dos parceiros financeiros, de acordo com os critérios de cada instituição.
Quando o empréstimo pessoal pode ser a melhor opção?
O empréstimo pessoal continua sendo uma alternativa importante, inclusive para trabalhadores com carteira assinada.
Ele pode fazer mais sentido quando você não possui margem consignável disponível, não se enquadra nas regras do Crédito do Trabalhador ou prefere uma modalidade sem desconto direto no salário.
Também pode compensar quando uma proposta específica apresenta custo total menor que as alternativas de consignado disponíveis.
A principal atenção está nos vencimentos. Como o pagamento geralmente não é descontado da folha, você precisará acompanhar as parcelas conforme o contrato.
Para conhecer as alternativas, acesse a página de empréstimo pessoal da QueroCrédito.
Você pode iniciar uma simulação online e verificar as propostas apresentadas pelos parceiros financeiros. Os valores, prazos e juros dependem da análise de crédito.
A margem consignável de 35% merece atenção
O Crédito do Trabalhador prevê uma margem consignável de até 35% da remuneração disponível, de acordo com as regras aplicáveis.
Esse percentual representa um limite máximo para os descontos, não uma recomendação para comprometer todo esse valor.
Além disso, a remuneração disponível não é necessariamente igual ao salário bruto informado no contrato de trabalho.
Mesmo que exista margem, pense nas despesas que continuam todos os meses: moradia, alimentação, transporte, água, energia e outros compromissos.
Uma parcela pode estar dentro do limite permitido e ainda ser pesada para o orçamento.
Se houver dificuldade para pagar as despesas essenciais, talvez seja necessário procurar uma condição menor ou reavaliar a necessidade de contratar o empréstimo.
O que acontece com o consignado privado se eu for demitido?
A dívida continua existindo mesmo que você perca o emprego.
No Crédito do Trabalhador, se houver demissão, o pagamento e a eventual utilização das garantias seguirão as regras aplicáveis ao contrato.
Quando existem garantias válidas relacionadas ao FGTS e à rescisão, elas poderão ser utilizadas nas situações previstas, como na demissão sem justa causa.
Se ainda restar saldo devedor, será necessário conferir com a instituição financeira como continuar o pagamento.
Por isso, a estabilidade da renda também deve entrar na decisão.
Uma parcela que hoje parece confortável pode ficar difícil de manter durante um período sem trabalho.
QueroCrédito: onde comparar empréstimo pessoal e consignado CLT?
Depois de conhecer as diferenças entre as modalidades, o próximo passo é verificar quais condições estão disponíveis para você.
A QueroCrédito, iniciativa da QueroQuitar, reúne soluções de crédito oferecidas por instituições e parceiros financeiros.
Assim, você pode iniciar uma simulação online e analisar alternativas antes de decidir.
Para quem deseja comparar as modalidades, existem dois caminhos principais:
Empréstimo consignado CLT na QueroCrédito: indicado para trabalhadores com vínculo elegível que desejam verificar opções com desconto em folha.
Empréstimo pessoal na QueroCrédito: indicado para quem busca outras condições de pagamento e deseja conhecer as ofertas disponíveis de parceiros financeiros.
Conheça também as opções do Juca na QueroCrédito
Entre os parceiros da QueroCrédito está o Juca, uma plataforma digital que facilita o acesso a soluções financeiras.
Na parceria, é possível conhecer opções de Crédito do Trabalhador CLT e antecipação do saque-aniversário do FGTS.
Se você tem carteira assinada e quer verificar a modalidade de consignado, pode acessar a página do Juca na QueroCrédito para conhecer as possibilidades.
A simulação não representa aprovação automática. A contratação depende das condições oferecidas, da análise do perfil e dos critérios da instituição financeira responsável.
Como contratar um empréstimo com segurança?
Uma boa proposta precisa ser vantajosa no preço e segura na contratação.
Antes de fornecer informações pessoais, confirme se está utilizando os canais oficiais e leia as condições do empréstimo.
Desconfie de ofertas com aprovação garantida, pressão para contratar imediatamente ou taxas muito abaixo das praticadas no mercado.
Nunca faça um depósito antecipado para liberar um empréstimo. Pedidos de Pix, boleto ou transferência para pagar uma suposta taxa de liberação podem indicar tentativa de golpe.
Também não compartilhe senhas ou códigos de verificação enviados ao celular.
O ideal é contratar apenas o valor necessário e confirmar se a parcela continuará cabendo no orçamento até o fim do contrato.
Perguntas frequentes
Quem tem carteira assinada consegue empréstimo pessoal?
Sim. Trabalhadores CLT também podem solicitar empréstimo pessoal. A aprovação depende da análise feita pela instituição financeira.
O consignado CLT sempre tem juros menores?
Não necessariamente. Ele costuma ser mais competitivo, mas a comparação deve considerar o CET, o prazo e o valor total do contrato.
Posso contratar consignado CLT sem usar o FGTS como garantia?
Sim. A utilização da garantia é facultativa, e as condições podem mudar de acordo com a operação.
Posso simular consignado CLT pela QueroCrédito?
Sim. A QueroCrédito disponibiliza uma página específica para simulação de consignado CLT e conta com parceiros, como o Juca, que oferecem acesso a essa modalidade conforme os critérios de elegibilidade.
Afinal, qual empréstimo compensa mais para quem trabalha com carteira assinada?
O consignado privado costuma ser uma boa alternativa para trabalhadores CLT que encontram juros menores e parcelas compatíveis com sua renda.
O empréstimo pessoal, por sua vez, pode fazer mais sentido quando não existe margem disponível, quando a pessoa não se enquadra nas regras do consignado ou quando uma proposta oferece melhores condições.
Antes de contratar, compare o CET, o valor total a pagar e os riscos de comprometer sua renda.
Na QueroCrédito, você pode começar essa comparação em um só lugar: conheça as opções de consignado CLT, empréstimo pessoal e as soluções disponibilizadas pelo Juca.
E, se quiser continuar aprendendo sobre crédito, negociação de dívidas e organização financeira, acompanhe os conteúdos do blog da QueroQuitar.
Anúncio
 Whatsapp
